Domain lutc.de kaufen?
Wir ziehen mit dem Projekt
lutc.de um.
Sind Sie am Kauf der Domain
lutc.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lutc.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Niedax T-Stück, 90 Grad LUTC 40.060Höhe=40 mmBreite=60 mmAbgehende Höhe=40 mmAbgehende Breite=60 mmAusführung=Unterteil und OberteilWerkstoff=StahlWerkstoffgüte=sonstigeHalogenfrei=jaAntibakterielle Behandlung=neinOberflächenschutz=bandverzinktGeeignet für Funktionserhalt=neinBefestigungsart=BodenlochungMit Schutzfolie=neinSchutzart (IP)=IP20Einsatztemperatur=-5..90 °C135,85 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BDIA Handbuch Innenarchitektur 2025/26 - UmBauwendeBDIA Handbuch Innenarchitektur 2025/26 - UmBauwende , DAS OFFIZIELLE BDIA HANDBUCH INNENARCHITEKTUR 2025/26 präsentiert aktuelle Trends sowie das herausragende Gestaltungsniveau der Innenarchitektur in Deutschland. Von privaten Wohnhäusern, Szenegastronomie, Hoteldesign, Arbeitswelten, Bauten der Gesundheit bis hin zu öffentlichen Bauaufgaben und Bildungsstätten, werden alle Branchen abgebildet. Jedes Projekt wird ausführlich und nachvollziehbar vorgestellt. Fachbeiträge namhafter Expertinnen und Experten beleuchten das zukunftsweisende Thema "Bauen im Bestand". Der nach Bundesländern geordnete Anhang der bdia-Mitglieder, Landesvorstände, Expert:innen und Förderpartner:innen rundet das Handbuch ab und macht es zu einem unverzichtbaren Nachschlagewerk für die Akteurinnen und Akteure der Innenarchitekturbranche und alle, die sich über innovative und kreative Innenraumgestaltung informieren wollen. , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 20250529, Redaktion: bdia bund deutscher innenarchitektinnen und innenarchitekten e. V., Seitenzahl/Blattzahl: 208, Abbildungen: ca. 250 Farbfotos und Pläne, Keyword: 2025; 2026; Adressen; Arbeitswelt; BDIA; Bildungsstätten; Büro; Deutschland; Gastronomie; Handbuch; Hotel; Innenarchitektur; Innenraumgestaltung; Interior Design; Nachschlagewerk; Trends; Wohnhäuser; Zukunft; öffentliche Gebäude, Fachschema: Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Einrichtung (Inneneinrichtung)~Inneneinrichtung~Interieur~Schöner Wohnen (Einrichtungstipps)~Wohnen / Einrichtung, Fachkategorie: Inneneinrichtung, -ausstattung und Styleguides, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 230, Höhe: 14, Gewicht: 832, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modzelewski, Andreas M.: Innenarchitektur zeichnen leicht gemachtInnenarchitektur zeichnen leicht gemacht , schnell und einfach zeichnen lernen. Das Innenarchitekturbuch mit verständlichen Anleitungen, Übungen, Tipps und Tricks. , Rad-Drehhilfen > Ständer & Heber , Erscheinungsjahr: 20221121, Produktform: Kartoniert, Autoren: Modzelewski, Andreas M., Seitenzahl/Blattzahl: 255, Keyword: architektur konstruieren; architektur zeichnen; bücher architektur; bücher innenarchitektur; innenarchitektur; innenarchitektur buch; innenarchitektur und raumgestaltung; innenarchitektur und raumgestaltung buch; innendesign; innendesign buch; interior design; interior design buch; interior design handbook; zeichnen architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Architekturtheorie~Einzelne Architekten und Architekturbüros~Architektonische Details, Komponenten und Motive~Materialien in der Architektur~Architektur: Innenarchitektur~Handbuch: Malerei und Kunst, Warengruppe: TB/Malen/Zeichnen, Fachkategorie: Zeichnen und Zeichnungen in Bleistift, Kohle, Buntstift oder Pastell, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BrainBook UG, Verlag: BrainBook UG, Verlag: BrainBook UG Haftungsbeschrnkt, Länge: 239, Breite: 167, Höhe: 18, Gewicht: 552, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,22,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
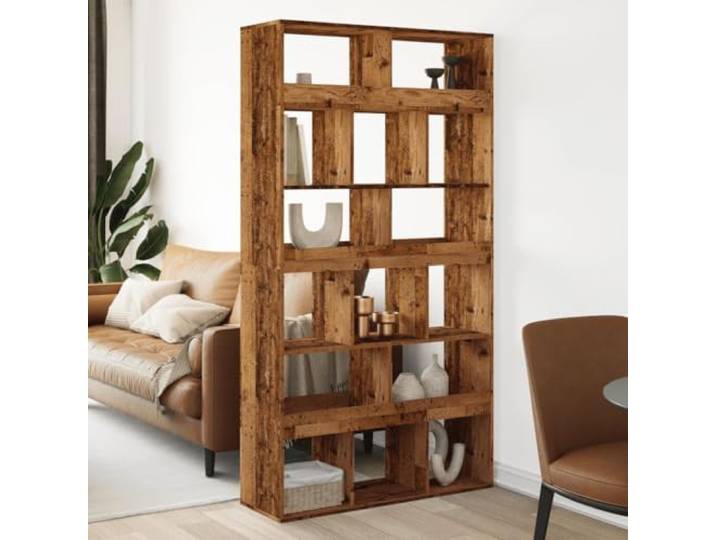
KFPOERTFGD Raumteiler Altholz-Optik Holzwerkstoff Trennwand 15 Fächer Dekoratives Design, Praktische Innenarchitektur, Stabiles MaterialKFPOERTFGD Raumteiler Altholz-Optik Holzwerkstoff Trennwand 15 Fächer Dekoratives Design, Praktische Innenarchitektur, Stabiles Material. Das 100 x 33 x 187,5 cm große Möbelstück dient als stilvoller Raumtrenner und gliedert jeden Wohnbereich auf elegante Weise. Ausgestattet mit 15 Fächern bietet das Regal reichlich Stauraum für Bücher, Zeitschriften, DVDs, CDs sowie dekorative Wohnaccessoires. Die Oberfläche aus hochwertigem Holzwerkstoff ist besonders glatt, robust sowie widerstandsfähig gegen Feuchtigkeit und überzeugt durch Langlebigkeit. Dank der pflegeleichten Beschaffenheit lässt sich das Regal mühelos mit einem feuchten Tuch reinigen und erfordert nur minimalen Aufwand. Die Lieferung erfolgt als Bausatz, wobei zur Sicherheit und Stabilität die Montage einer Wandhalterung zwingend erforderlich ist. Farbe:Braun251,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Niedax T-Stück, 90 Grad LUTC 40.060Höhe=40 mmBreite=60 mmAbgehende Höhe=40 mmAbgehende Breite=60 mmAusführung=Unterteil und OberteilWerkstoff=StahlWerkstoffgüte=sonstigeHalogenfrei=jaAntibakterielle Behandlung=neinOberflächenschutz=bandverzinktGeeignet für Funktionserhalt=neinBefestigungsart=BodenlochungMit Schutzfolie=neinSchutzart (IP)=IP20Einsatztemperatur=-5..90 °C135,85 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
BDIA Handbuch Innenarchitektur 2025/26 - UmBauwendeBDIA Handbuch Innenarchitektur 2025/26 - UmBauwende , DAS OFFIZIELLE BDIA HANDBUCH INNENARCHITEKTUR 2025/26 präsentiert aktuelle Trends sowie das herausragende Gestaltungsniveau der Innenarchitektur in Deutschland. Von privaten Wohnhäusern, Szenegastronomie, Hoteldesign, Arbeitswelten, Bauten der Gesundheit bis hin zu öffentlichen Bauaufgaben und Bildungsstätten, werden alle Branchen abgebildet. Jedes Projekt wird ausführlich und nachvollziehbar vorgestellt. Fachbeiträge namhafter Expertinnen und Experten beleuchten das zukunftsweisende Thema "Bauen im Bestand". Der nach Bundesländern geordnete Anhang der bdia-Mitglieder, Landesvorstände, Expert:innen und Förderpartner:innen rundet das Handbuch ab und macht es zu einem unverzichtbaren Nachschlagewerk für die Akteurinnen und Akteure der Innenarchitekturbranche und alle, die sich über innovative und kreative Innenraumgestaltung informieren wollen. , Unterbodenleuchten > Lichter & Leuchten , Erscheinungsjahr: 20250529, Redaktion: bdia bund deutscher innenarchitektinnen und innenarchitekten e. V., Seitenzahl/Blattzahl: 208, Abbildungen: ca. 250 Farbfotos und Pläne, Keyword: 2025; 2026; Adressen; Arbeitswelt; BDIA; Bildungsstätten; Büro; Deutschland; Gastronomie; Handbuch; Hotel; Innenarchitektur; Innenraumgestaltung; Interior Design; Nachschlagewerk; Trends; Wohnhäuser; Zukunft; öffentliche Gebäude, Fachschema: Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Einrichtung (Inneneinrichtung)~Inneneinrichtung~Interieur~Schöner Wohnen (Einrichtungstipps)~Wohnen / Einrichtung, Fachkategorie: Inneneinrichtung, -ausstattung und Styleguides, Warengruppe: HC/Innenarchitektur/Design, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 230, Höhe: 14, Gewicht: 832, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Modzelewski, Andreas M.: Innenarchitektur zeichnen leicht gemachtInnenarchitektur zeichnen leicht gemacht , schnell und einfach zeichnen lernen. Das Innenarchitekturbuch mit verständlichen Anleitungen, Übungen, Tipps und Tricks. , Rad-Drehhilfen > Ständer & Heber , Erscheinungsjahr: 20221121, Produktform: Kartoniert, Autoren: Modzelewski, Andreas M., Seitenzahl/Blattzahl: 255, Keyword: architektur konstruieren; architektur zeichnen; bücher architektur; bücher innenarchitektur; innenarchitektur; innenarchitektur buch; innenarchitektur und raumgestaltung; innenarchitektur und raumgestaltung buch; innendesign; innendesign buch; interior design; interior design buch; interior design handbook; zeichnen architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Architekturtheorie~Einzelne Architekten und Architekturbüros~Architektonische Details, Komponenten und Motive~Materialien in der Architektur~Architektur: Innenarchitektur~Handbuch: Malerei und Kunst, Warengruppe: TB/Malen/Zeichnen, Fachkategorie: Zeichnen und Zeichnungen in Bleistift, Kohle, Buntstift oder Pastell, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: BrainBook UG, Verlag: BrainBook UG, Verlag: BrainBook UG Haftungsbeschrnkt, Länge: 239, Breite: 167, Höhe: 18, Gewicht: 552, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,22,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.